El Valor Unitario Básico (VUB) de la tierra libre de mejoras pasó de $900 a $81.623,46 por hectárea. En términos nominales, el valor se multiplicó por más de 90 y representa un incremento del 8.969%.
Sin embargo, desde AREF se aclara que ese porcentaje no significa que el impuesto aumente en la misma proporción. La valuación final de cada parcela incorpora distintos coeficientes vinculados con la zona agroecológica, ubicación, cercanía a recursos naturales, distancia a centros urbanos y a la Ruta Nacional 3, además de las características económicas del inmueble.
El revalúo alcanza exclusivamente a propiedades rurales. El Impuesto Inmobiliario provincial se encuentra suspendido para los inmuebles urbanos durante 2026, pero la normativa exceptuó expresamente al inmobiliario rural, que continúa vigente.
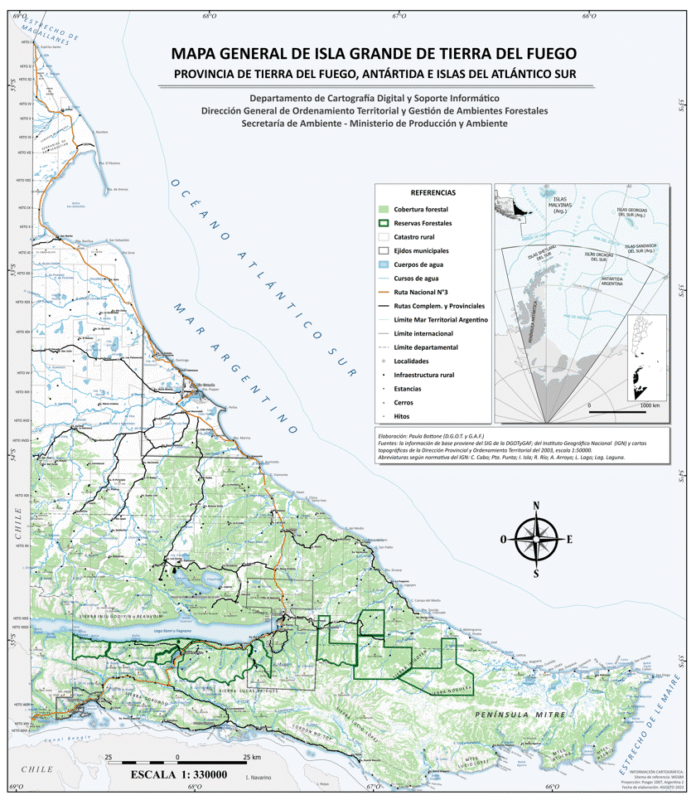
Un ejemplo permite dimensionar el cambio: un hipotético campo de 500 hectáreas, ubicado en la zona centro, destinado al turismo y próximo al Lago Escondido, tenía una valuación inicial de $450.000 con el valor anterior. Con el nuevo VUB, esa base asciende a unos $40,8 millones y podría llegar a aproximadamente $57,1 millones si se aplicaran los factores correctores máximos.
En ese supuesto, el impuesto anual rondaría los $124.785, distribuido en seis cuotas.
La actualización también tendrá impacto en la recaudación. Durante 2025, el Inmobiliario Rural aportó poco más de $5 millones. Con el nuevo esquema, el piso teórico de recaudación podría ubicarse cerca de $87,3 millones, tomando como referencia las más de 700 partidas rurales informadas por AREF.
Otro dato que generó atención es el momento de aplicación: la resolución fue dictada el 2 de octubre, cuando ya habían vencido las primeras cuatro cuotas del año. AREF trasladó esos vencimientos al 30 de diciembre, mientras que la quinta cuota vence el 15 de octubre y la sexta el 11 de diciembre.